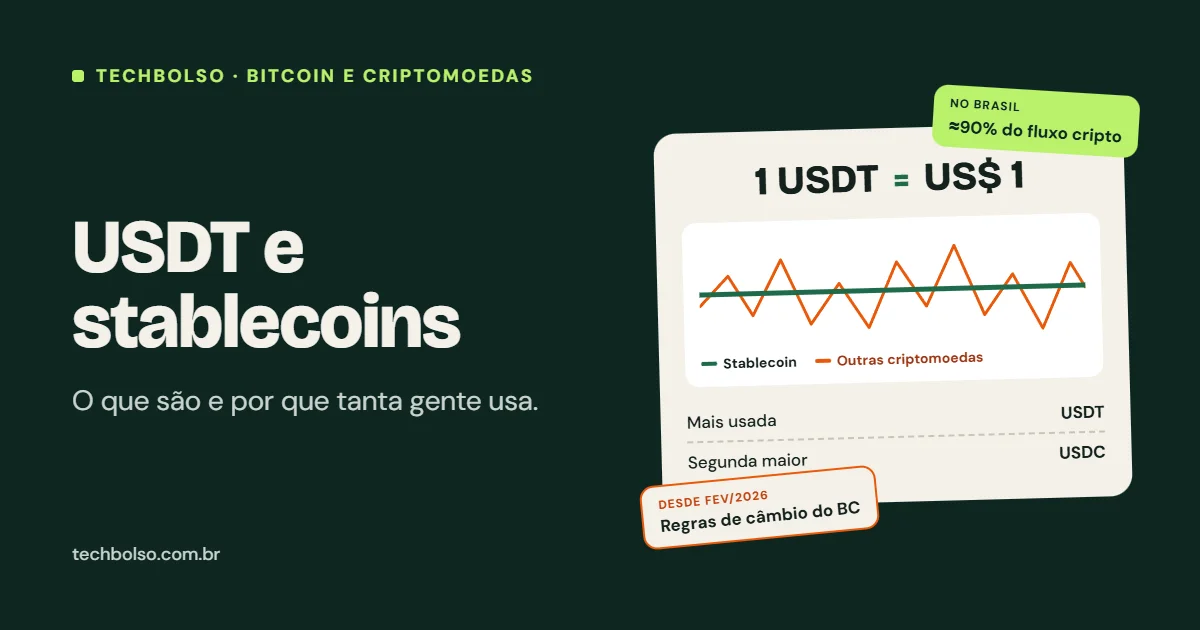
Stablecoins são criptomoedas feitas para não variar de preço: cada unidade vale, em geral, 1 dólar. A mais usada do mundo é o USDT, da empresa Tether, seguida pelo USDC, da Circle. Juntas, elas somam mais de US$ 260 bilhões em circulação. No Brasil, elas viraram o "dólar digital" de muita gente: segundo o presidente do Banco Central, cerca de 90% do fluxo de criptomoedas no país envolve stablecoins. As pessoas usam para se proteger do real, mandar dinheiro para fora e pagar compras internacionais. Desde fevereiro de 2026, porém, o BC trata essas operações como câmbio. Veja como funcionam, para que servem, os riscos e o que mudou.
O que é uma stablecoin
Uma stablecoin ("moeda estável", em inglês) é um token que roda em uma blockchain, como o Bitcoin, mas com uma diferença essencial: o preço fica atrelado a um ativo tradicional, quase sempre o dólar americano. Se ainda não está claro o que é blockchain, veja Blockchain: o que é, de um jeito simples.
Na prática, ter 100 USDT é como ter US$ 100 no celular, que você pode enviar para qualquer pessoa no mundo em minutos, a qualquer hora, inclusive no fim de semana.
Como o preço fica estável
A empresa que emite a stablecoin promete que, para cada token em circulação, existe 1 dólar guardado em reserva, em dinheiro ou em títulos do Tesouro americano. Quando alguém deposita dólares, a empresa cria novos tokens; quando alguém resgata, os tokens são destruídos. É essa promessa de troca 1 para 1 que mantém o preço perto de US$ 1.
Os tipos de stablecoin
| Tipo | Como se mantém estável | Exemplos | Risco principal |
| Lastreada em moeda | Reservas em dólar e títulos do governo | USDT, USDC | Confiar que a empresa tem mesmo as reservas |
| Lastreada em cripto | Garantias em outras criptomoedas, acima do valor emitido | DAI / USDS | Queda forte das garantias |
| Algorítmica | Regras de software que criam e queimam tokens | UST (que quebrou em 2022) | Pode perder o valor de vez |
| Atrelada ao real | Reservas em reais | BRZ, BRLA | Menor uso e menos liquidez |
As mais usadas, de longe, são as lastreadas em moeda. As algorítmicas ficaram desacreditadas depois do colapso do UST, da rede Terra, em maio de 2022, quando bilhões de dólares viraram pó em poucos dias.
USDT x USDC: as duas maiores
| USDT (Tether) | USDC (Circle) | |
| Lançamento | 2014 | 2018 |
| Empresa | Tether, sediada em El Salvador | Circle, dos Estados Unidos |
| Em circulação (jun/2026) | Cerca de US$ 187 bilhões | Cerca de US$ 75 bilhões |
| Fatia do mercado | Cerca de 59% | Cerca de 24% |
| Ponto forte | A mais aceita e negociada do mundo | Mais transparência e regulação nos EUA |
| Ponto de atenção | Histórico de questionamentos sobre as reservas | Ficou abaixo de US$ 1 por alguns dias em 2023 |
Ainda existem outras, como o RLUSD, da Ripple (veja XRP: o que é a criptomoeda da Ripple e para que serve). Nos Estados Unidos, a lei GENIUS Act, sancionada em julho de 2025, passou a exigir reserva de 1 dólar para cada token e licença para os emissores.
Por que tanta gente usa stablecoins
- Proteção contra o real: quem quer guardar parte do dinheiro em dólar encontra nas stablecoins um caminho simples, a partir de poucos reais.
- Envio de dinheiro para o exterior: a transferência chega em minutos, a qualquer hora, e costuma custar menos que uma remessa tradicional.
- Compras e pagamentos internacionais: freelancers que recebem de clientes de fora e lojistas que importam produtos usam USDT para receber e pagar.
- "Porto seguro" dentro do mercado cripto: quem vende Bitcoin ou outra moeda costuma estacionar o dinheiro em stablecoin, sem sair da corretora.
- Funciona 24 horas: não há horário bancário nem feriado.
Esse uso cresceu tanto que o presidente do Banco Central, Gabriel Galípolo, afirmou em 2025 que cerca de 90% do fluxo de criptoativos no Brasil estava ligado a stablecoins, e que boa parte servia para pagamentos e compras no exterior.
O que mudou no Brasil em 2026
Em novembro de 2025, o Banco Central publicou as regras do mercado de criptoativos (Resoluções BCB 519, 520 e 521). Para as stablecoins, as principais mudanças valem desde 2 de fevereiro de 2026:
- Stablecoin entre países é câmbio: compras, vendas e transferências internacionais com stablecoins passaram a seguir as regras do câmbio tradicional.
- Corretoras precisam de autorização do BC e passam a ser supervisionadas de forma parecida com bancos e corretoras de câmbio.
- Limite de US$ 100 mil por operação internacional quando o outro lado não é uma instituição autorizada a operar câmbio.
- Carteiras próprias: as corretoras devem identificar o dono da carteira e a origem e o destino do dinheiro ao enviar stablecoins para fora da plataforma.
- Proibido usar dinheiro vivo nessas operações.
E o IOF?
Hoje, comprar stablecoin não paga IOF. A Receita chegou a preparar uma proposta de IOF de 3,5% para compras acima de R$ 10 mil por mês, mas, em março de 2026, o governo suspendeu a consulta pública, e a medida não entrou em vigor. O tema pode voltar, então vale acompanhar.
Já o Imposto de Renda vale normalmente: se você vender mais de R$ 35 mil em criptomoedas no mês, incluindo stablecoins, e tiver lucro, paga 15% sobre o ganho. E os saldos devem ser declarados no IR anual.
Os riscos das stablecoins
- Perder a paridade: se o mercado duvidar das reservas, o preço pode cair abaixo de US$ 1. O USDC chegou a cerca de US$ 0,87 em março de 2023, quando parte das reservas ficou presa em um banco americano que quebrou.
- Confiança na empresa: você depende de a emissora realmente ter os dólares guardados e de entregar relatórios confiáveis.
- Congelamento: emissoras como a Tether e a Circle podem congelar tokens de endereços ligados a crimes ou a ordens judiciais.
- Não é dólar no banco: não existe garantia do FGC nem do governo americano sobre o seu saldo.
- Variação do câmbio: a stablecoin acompanha o dólar, não o real. Se o dólar cair frente ao real, seu saldo em reais também cai.
Cuidado com golpes envolvendo USDT. Desconfie de "USDT com rendimento garantido", de vendedores P2P que pedem para você liberar a moeda antes de o Pix cair e de "USDT flash", tokens falsos que aparecem na carteira e somem depois. Veja mais em Golpes com criptomoedas: como identificar e se proteger.
Como comprar USDT no Brasil com segurança
- Escolha uma corretora autorizada que opere no Brasil e aceite Pix. Com as novas regras, prefira as que já estão em processo de autorização do BC.
- Crie a conta e valide sua identidade com documento e selfie.
- Deposite reais via Pix e compre USDT ou USDC. Compare o preço: algumas corretoras cobram uma diferença (spread) acima do dólar comercial.
- Decida onde guardar: na corretora ou em uma carteira própria. Veja Carteira de Bitcoin: corretora ou carteira própria?, que vale também para stablecoins.
Atenção à rede na hora de enviar
O mesmo USDT existe em várias redes: Tron (TRC-20), Ethereum (ERC-20), Solana, entre outras. Ao enviar, a rede escolhida tem que ser a mesma do endereço de destino. Se você mandar pela rede errada, o dinheiro pode se perder. A rede Tron costuma ter taxas baixas; a rede principal do Ethereum pode cobrar mais. Para entender as diferenças, veja Ethereum: o que é e como funciona, explicado para iniciantes e Solana: o que é e por que ficou tão popular.
Este artigo é educativo e não é recomendação de investimento. Criptoativos têm riscos: entenda bem antes de usar.
Perguntas frequentes
USDT é a mesma coisa que dólar?
Não. O USDT acompanha o preço do dólar, mas é um token emitido por uma empresa privada, sem garantia do governo americano nem do FGC.
Stablecoin rende?
Por si só, não. Algumas plataformas oferecem rendimento, mas isso envolve emprestar suas moedas e assumir riscos. Desconfie de taxas muito altas ou "garantidas".
Posso perder dinheiro com stablecoin?
Sim. Você pode perder se a moeda perder a paridade, se a corretora tiver problemas, se cair em golpe ou se o dólar cair frente ao real.
Preciso declarar USDT no Imposto de Renda?
Sim. Os saldos em stablecoins devem ser declarados, e o lucro nas vendas acima de R$ 35 mil por mês paga 15% de imposto.
Conclusão
Stablecoins como o USDT e o USDC são criptomoedas que valem 1 dólar e se tornaram o jeito mais usado de movimentar dinheiro no mundo cripto. No Brasil, viraram uma forma prática de guardar valor em dólar, enviar dinheiro para fora e pagar compras internacionais. Desde fevereiro de 2026, essas operações seguem regras de câmbio do Banco Central, e o IOF ainda está em discussão. Mesmo estáveis, elas têm riscos: dependem da confiança na emissora, não têm garantia do FGC e são alvo de muitos golpes. Use corretoras autorizadas, confira sempre a rede ao enviar e declare tudo no Imposto de Renda.
Fontes: Eu Quero Investir (BC enquadra stablecoins como câmbio) · Passageiro de Primeira (suspensão da consulta sobre IOF) · Transak (tamanho do mercado de stablecoins em 2026) · Yahoo Finance/Reuters (Galípolo: 90% do fluxo em stablecoins)
Nenhum comentário por enquanto
Seja o primeiro a compartilhar sua reflexão técnica ou experiência profissional sobre este artigo no formulário abaixo!
Deixe sua Opinião
O e-mail é opcional e não será publicado. Campos obrigatórios são marcados com *