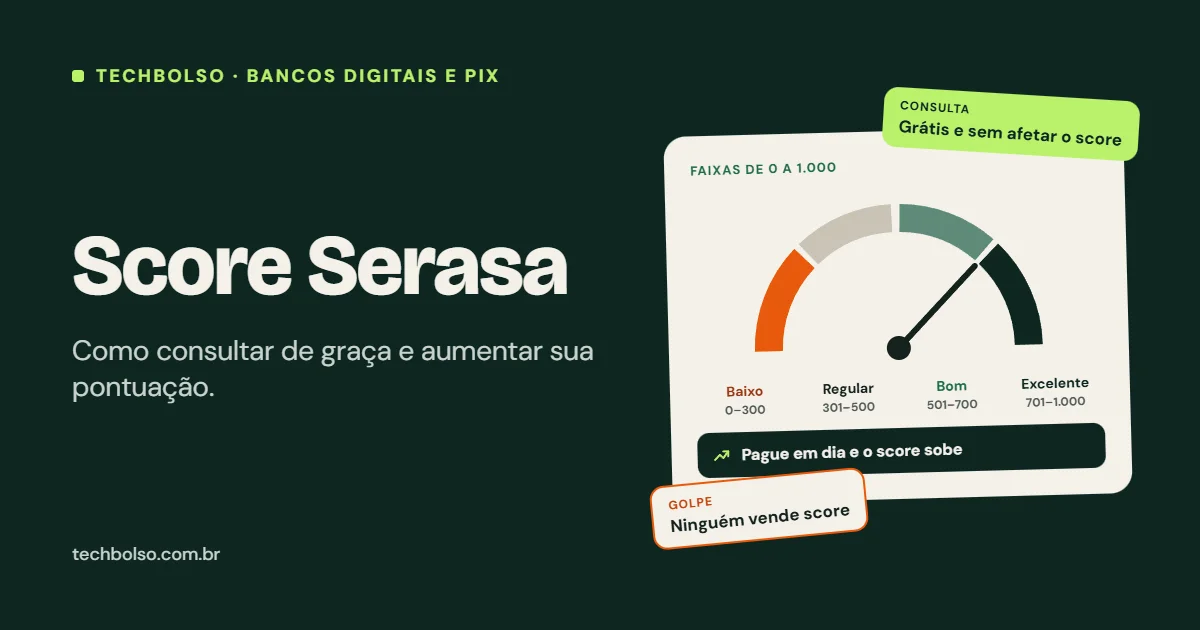
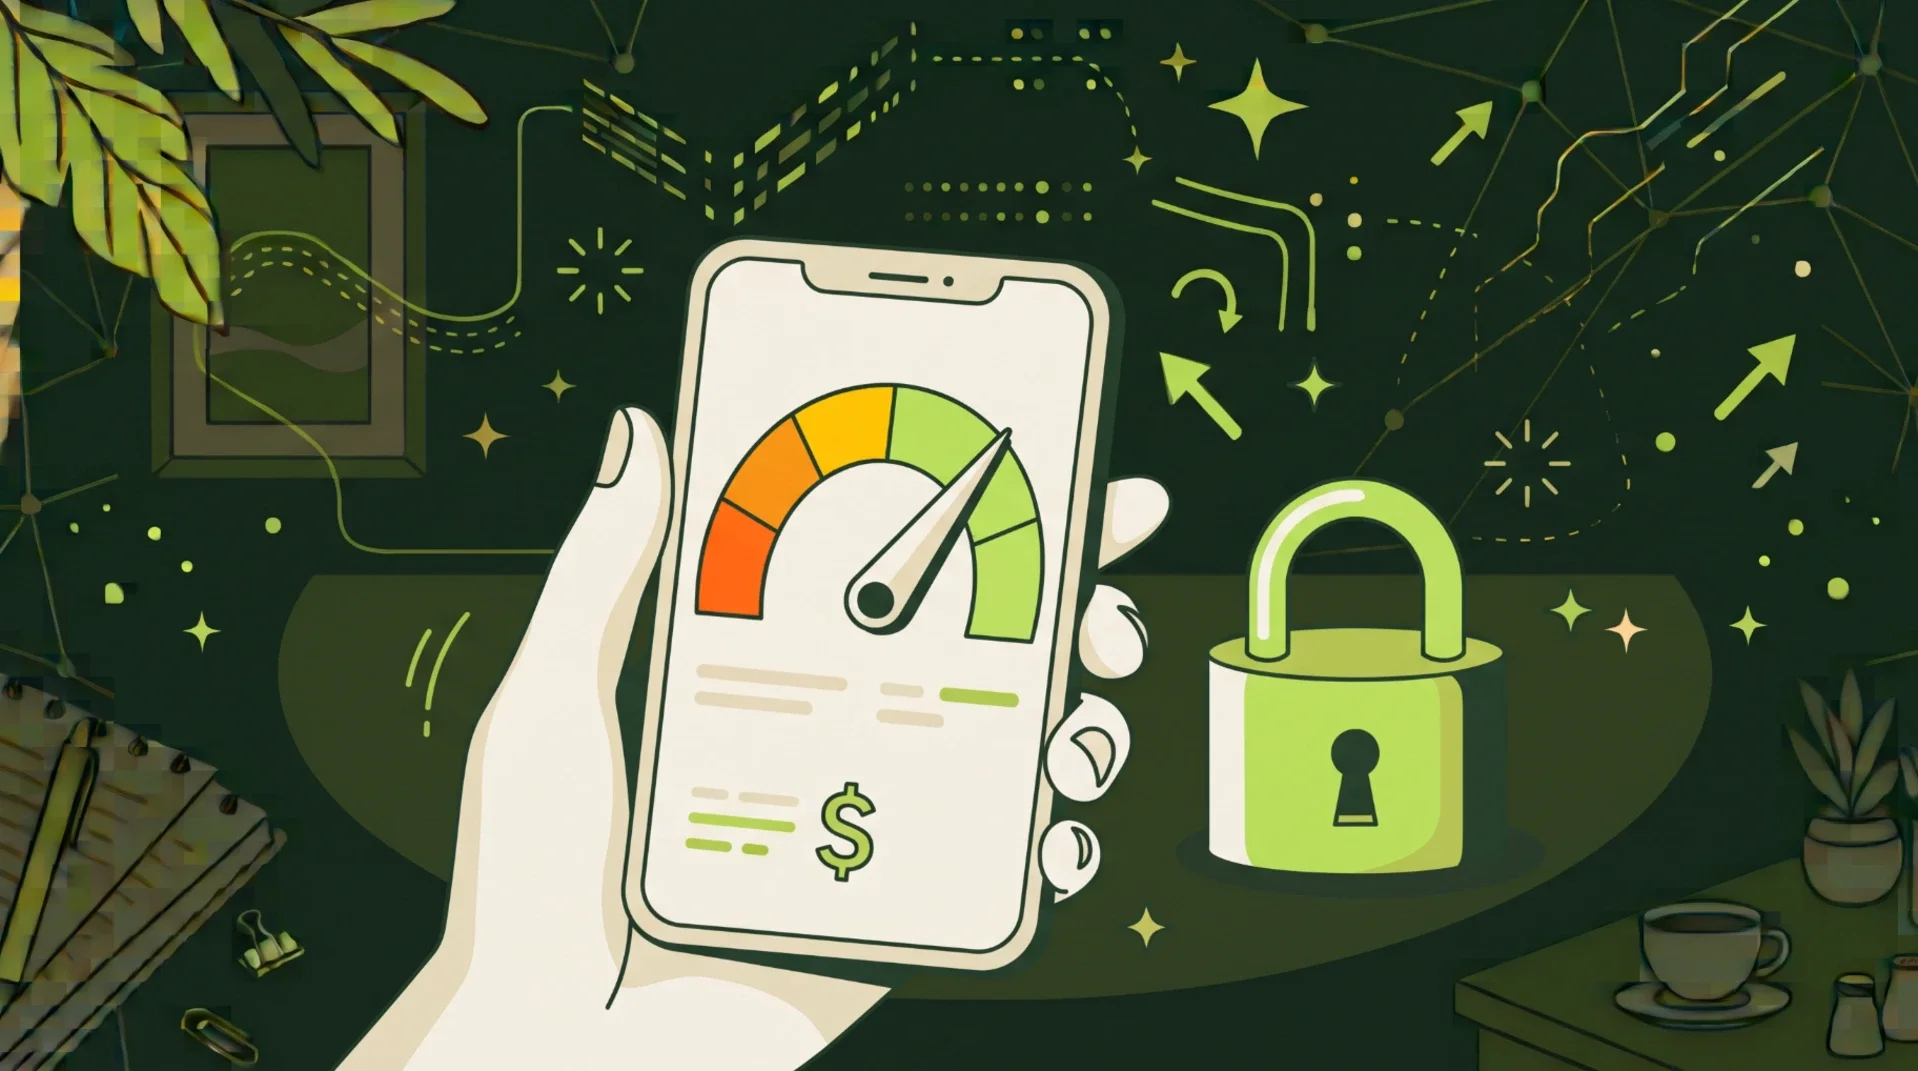
O Serasa Score é uma pontuação de 0 a 1.000 que indica a chance de você pagar suas contas em dia. Bancos, lojas e financeiras usam esse número para decidir se aprovam um cartão, um empréstimo ou um financiamento, e com quais juros. Dá para consultar de graça pelo app ou site da Serasa, e a pontuação pode subir com hábitos simples: pagar contas em dia, manter o Cadastro Positivo ativo e resolver dívidas atrasadas. Veja o que significa cada faixa, o que pesa no cálculo e como aumentar o seu score.
O que é o Serasa Score
O score é calculado pela Serasa com base no seu histórico financeiro: se você paga contas em dia, se tem dívidas atrasadas, há quanto tempo usa crédito e quantas vezes pediu crédito recentemente. Quanto maior a pontuação, menor o risco que o mercado enxerga em você.
Não existe só o Serasa Score: a Boa Vista e o SPC Brasil também têm suas pontuações, e muitos bancos usam modelos próprios. Mas o Serasa é o mais conhecido e um bom termômetro da sua saúde financeira.
As faixas do Serasa Score
| Faixa | Pontuação | O que significa |
| Excelente | 701 a 1.000 | Chance muito alta de conseguir crédito, com melhores condições |
| Bom | 501 a 700 | Boa chance de crédito, com condições um pouco menos vantajosas |
| Regular | 301 a 500 | Crédito possível, mas com juros mais altos ou restrições |
| Baixo | 0 a 300 | Crédito tende a ser negado ou oferecido em condições ruins |
Score alto não garante crédito. A Serasa deixa claro que a decisão final é de cada empresa, que também analisa renda, relacionamento com o banco e modelos próprios. Mas, quanto mais alta a pontuação, melhores as chances.
Como consultar o Serasa Score de graça
- Baixe o app da Serasa (gratuito) ou acesse o site oficial serasa.com.br.
- Crie a conta com CPF, nome, e-mail e celular, e confirme o cadastro.
- Na tela inicial, veja seu score e a faixa em que você está.
- Confira também se há dívidas negativadas no seu CPF e ofertas para negociar.
A consulta é gratuita e ilimitada, e consultar o próprio score não diminui a pontuação.
O que faz o score subir ou cair
| Fator | Efeito no score |
| Pagar contas em dia (luz, água, celular, cartão, empréstimos) | Sobe, principalmente com o Cadastro Positivo ativo |
| Ter dívidas negativadas | Derruba bastante |
| Pedir muito crédito em pouco tempo | Pode cair, porque indica necessidade urgente de dinheiro |
| Tempo de histórico de crédito | Quanto mais longo e positivo, melhor |
| Dados cadastrais atualizados | Ajuda a análise e evita divergências |
Como aumentar o score: 8 dicas práticas
- Pague as contas em dia. É o fator que mais pesa. Use débito automático ou lembretes para não esquecer o vencimento.
- Mantenha o Cadastro Positivo ativo. Ele registra os pagamentos em dia e é ativado automaticamente para todos os brasileiros; confira no app se o seu está ligado.
- Negocie e quite dívidas atrasadas. Depois do pagamento, a empresa tem até 5 dias úteis para tirar o seu nome da lista de inadimplentes.
- Atualize seus dados no app da Serasa: endereço, telefone, renda e e-mail.
- Evite pedir vários cartões e empréstimos ao mesmo tempo. Muitas consultas seguidas ao CPF passam a impressão de aperto financeiro.
- Use o cartão de crédito com moderação e pague a fatura inteira. Veja como escolher um em Cartão de crédito sem anuidade: os melhores para pedir em 2026.
- Coloque contas no seu nome, como luz, internet ou celular, para criar histórico de pagamento.
- Tenha paciência. O score é atualizado com frequência, mas mudanças grandes levam alguns meses de bons hábitos.
Mitos e verdades sobre o score
| Afirmação | Mito ou verdade? |
| Consultar o próprio score várias vezes faz ele cair | Mito. A consulta feita por você, no app ou no site, não interfere na pontuação, mesmo que seja todo dia. |
| Ter muitas contas em bancos derruba o score | Mito. O que pesa é o comportamento de pagamento, não o número de contas. |
| Pagar contas antes do vencimento ajuda mais | Mito. Pagar em dia já é suficiente; antecipar não dá pontos extras. |
| Quitar uma dívida antiga ajuda | Verdade. Tirar o nome da lista de inadimplentes é um dos passos que mais fazem diferença. |
| Renda alta garante score alto | Mito. O score mede o hábito de pagamento, não o quanto você ganha. |
Feirão Limpa Nome: negociar dívidas com desconto
A Serasa mantém o Serasa Limpa Nome o ano todo, com descontos de até 90% em dívidas de empresas parceiras. Algumas vezes por ano, há o Feirão Limpa Nome, com ofertas que podem chegar a 99%. Em 2026, uma edição aconteceu entre fevereiro e abril.
- Negocie só pelos canais oficiais: app e site da Serasa ou o WhatsApp oficial informado no site.
- Pague só o boleto ou Pix gerado no app, e confira o nome da empresa credora antes de pagar.
- Guarde o comprovante e acompanhe a baixa da dívida no app.
Cuidado com golpes de "limpa nome". Golpistas enviam boletos falsos e mensagens com descontos irreais. Nunca pague dívidas por links recebidos por SMS ou WhatsApp sem conferir no app oficial. Veja mais em Golpes digitais: como identificar e se proteger.
Score baixo sem motivo? Verifique seu CPF
Às vezes, o score cai por algo que você não fez: uma conta ou empréstimo aberto no seu nome por golpistas, por exemplo. Consulte o Registrato do Banco Central para ver tudo o que existe no seu CPF, e confira também se a situação na Receita está regular. Veja Registrato: descubra de graça se abriram conta ou empréstimo no seu CPF e CPF irregular? Como consultar e regularizar de graça pela internet.
Perguntas frequentes
Consultar o score faz ele cair?
Não. Consultar o próprio score é gratuito e não altera a pontuação. O que pode pesar são várias consultas de empresas em pouco tempo, quando você pede crédito em muitos lugares.
Quitei a dívida. Em quanto tempo o score sobe?
A negativação deve ser retirada em até 5 dias úteis após o pagamento. O score costuma reagir nas semanas seguintes, mas a recuperação completa leva alguns meses de bons hábitos.
Existe pagamento para aumentar o score?
Não. Ninguém consegue aumentar seu score mediante pagamento. Ofertas desse tipo são golpe.
Qual score é bom para conseguir cartão?
Acima de 500 pontos as chances já são boas, mas cada banco tem seus próprios critérios. Bancos digitais costumam ser mais flexíveis.
Conclusão
O Serasa Score vai de 0 a 1.000 e mostra para o mercado a sua chance de pagar contas em dia. Dá para consultar de graça pelo app da Serasa, sem afetar a pontuação. Para aumentar, pague as contas em dia, mantenha o Cadastro Positivo ativo, quite dívidas atrasadas (aproveitando os descontos do Serasa Limpa Nome), atualize seus dados e evite pedir muito crédito de uma vez. Com alguns meses de bons hábitos, a pontuação sobe e as portas do crédito se abrem com juros menores.
Fontes: Serasa (o que significa cada faixa do score) · Serasa (Feirão Limpa Nome 2026) · meutudo (como funciona o Serasa Score)
Nenhum comentário por enquanto
Seja o primeiro a compartilhar sua reflexão técnica ou experiência profissional sobre este artigo no formulário abaixo!
Deixe sua Opinião
O e-mail é opcional e não será publicado. Campos obrigatórios são marcados com *