O CDB (Certificado de Depósito Bancário) é um investimento em que você empresta dinheiro ao banco e recebe juros em troca. É o investimento mais comum dos bancos digitais: muitas vezes, a "caixinha" ou o "dinheiro que rende" no app é um CDB. Com a Selic em 13,75% ao ano, um CDB que paga 100% do CDI rende bem mais que a poupança, mesmo depois do Imposto de Renda. E é seguro: o FGC garante até R$ 250 mil por CPF em cada instituição, como mostrou o caso do Banco Master, cujos investidores foram ressarcidos em 2026. Veja como funciona e quanto rende.
O que é CDB
Quando você investe em um CDB, está emprestando dinheiro para o banco usar nas operações dele, como empréstimos a outros clientes. Em troca, o banco devolve o valor com juros, combinados no momento da aplicação. É um investimento de renda fixa: você sabe desde o início como o rendimento é calculado.
Os três tipos de CDB
| Tipo | Como rende | Exemplo |
| Pós-fixado | Uma porcentagem do CDI, que acompanha a Selic | 100% do CDI |
| Prefixado | Uma taxa fixa definida na compra | 13% ao ano |
| Híbrido (IPCA+) | A inflação mais uma taxa fixa | IPCA + 6% ao ano |
O mais comum, e o usado nas contas que rendem dos bancos digitais, é o pós-fixado atrelado ao CDI. O CDI anda colado na Selic, então, quando a Selic sobe, o CDB rende mais; quando cai, rende menos.
Quanto rende um CDB em 2026
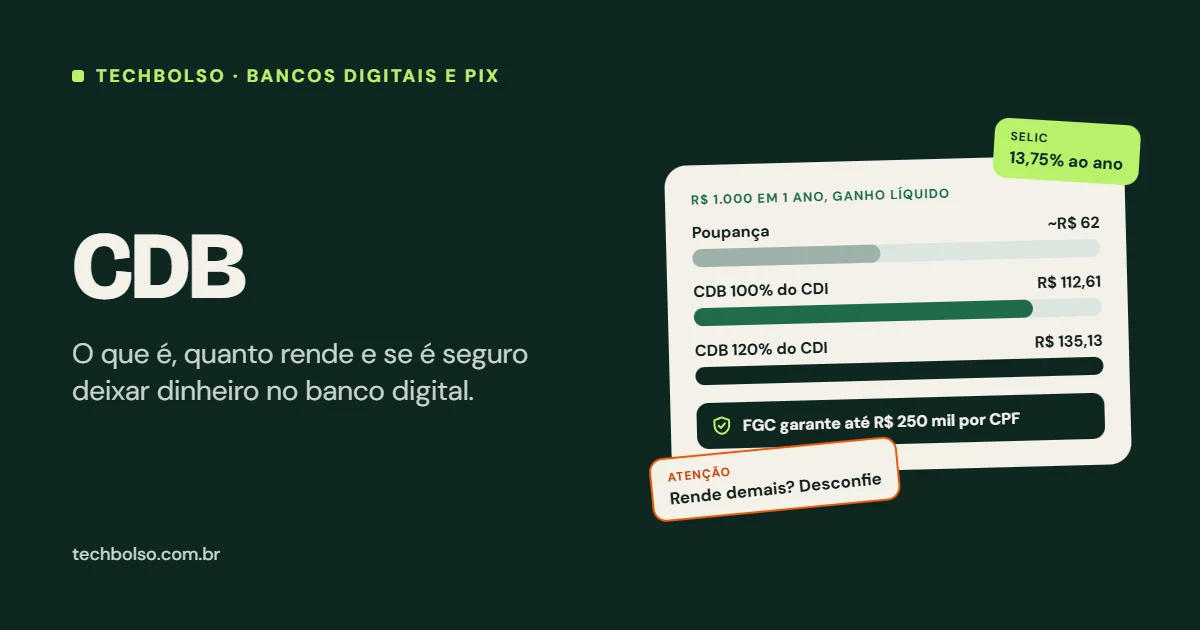
Em setembro de 2026, o Copom reduziu a Selic para 13,75% ao ano, e o CDI fica um pouco abaixo disso, perto de 13,65%. Veja quanto R$ 1.000 renderiam em um ano:
| Investimento | Ganho bruto | Ganho líquido (após IR) |
| Poupança | Cerca de R$ 62 + TR | Isento de IR |
| CDB 100% do CDI | R$ 136,50 | R$ 112,61 |
| CDB 110% do CDI | R$ 150,15 | R$ 123,87 |
| CDB 120% do CDI | R$ 163,80 | R$ 135,13 |
São estimativas com a Selic atual e o Imposto de Renda de 17,5% (para aplicações entre 361 e 720 dias). Mesmo depois do imposto, um CDB de 100% do CDI rende quase o dobro da poupança.
Impostos no CDB
O CDB paga Imposto de Renda apenas sobre o rendimento, e a alíquota cai quanto mais tempo o dinheiro fica aplicado. O imposto é descontado automaticamente no resgate, então você não precisa calcular nada.
| Tempo aplicado | Alíquota de IR |
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Se você resgatar nos primeiros 29 dias, também paga IOF, que começa em 96% do rendimento no primeiro dia e zera no 30º dia. Em 2025, uma proposta do governo (MP 1.303) queria mudar essa tabela para uma alíquota única, mas a medida perdeu a validade em outubro de 2025, e a tabela regressiva continua valendo em 2026.
É seguro deixar dinheiro no CDB de banco digital?
Sim, dentro de um limite. O CDB conta com a garantia do Fundo Garantidor de Créditos (FGC), uma entidade mantida pelos próprios bancos que devolve o dinheiro do investidor se a instituição quebrar:
- Até R$ 250 mil por CPF e por instituição (ou conglomerado financeiro), somando o valor aplicado e os rendimentos.
- Teto global de R$ 1 milhão por CPF, a cada 4 anos, somando todas as instituições.
- Vale para CDB, poupança, LCI, LCA e conta corrente, mas não para ações, fundos ou criptomoedas.
O caso do Banco Master
Em novembro de 2025, o Banco Central decretou a liquidação do Banco Master, que vendia CDBs com rendimentos muito acima da média. Em 19 de janeiro de 2026, o FGC começou a pagar os investidores, com previsão de cerca de R$ 40,6 bilhões para aproximadamente 800 mil pessoas. O pedido foi feito pelo app do FGC, e o dinheiro caía em até dois dias úteis depois da assinatura do termo. Quem tinha até R$ 250 mil recebeu tudo; quem tinha mais perdeu a parte que passava do limite.
Rendimento alto demais é sinal de risco. Um banco que paga 130%, 140% ou 150% do CDI normalmente precisa de dinheiro com urgência e oferece mais para atrair investidores. Não é proibido investir, mas respeite o limite de R$ 250 mil por instituição e divida o dinheiro entre bancos diferentes.
Liquidez: quando posso sacar?
- Liquidez diária: você resgata quando quiser, e o dinheiro volta no mesmo dia ou no dia seguinte. É o ideal para a reserva de emergência.
- Liquidez no vencimento: o dinheiro fica preso até a data combinada, mas costuma render mais.
- Vender antes do vencimento: em alguns casos é possível, mas o valor pode ser menor que o investido.
As "caixinhas" e "cofrinhos" dos bancos digitais costumam ser CDBs de liquidez diária. Um exemplo é analisado em Mercado Pago vale a pena? Conta, cartão e rendimento explicados.
CDB x outros investimentos de renda fixa
| CDB | LCI e LCA | Tesouro Selic | Poupança | |
| Imposto de Renda | Sim (22,5% a 15%) | Isento | Sim (22,5% a 15%) | Isento |
| Garantia | FGC | FGC | Governo federal | FGC |
| Liquidez | Diária ou no vencimento | Em geral, com carência | Diária | Diária |
| Rendimento típico | 100% do CDI ou mais | Cerca de 85% a 95% do CDI | Próximo da Selic | Menor de todos |
Como investir em CDB pelo celular
- Abra a conta em um banco digital ou corretora autorizada pelo Banco Central.
- Vá na área de investimentos e escolha CDB, ou use a caixinha/cofrinho que rende.
- Compare três coisas: porcentagem do CDI, liquidez (diária ou no vencimento) e o banco emissor.
- Escolha o valor e confirme. Muitos CDBs aceitam a partir de R$ 1.
- Acompanhe o rendimento pelo app e, para a reserva de emergência, prefira liquidez diária.
Perguntas frequentes
CDB rende todo dia?
Sim, o rendimento é calculado em dias úteis. Nos CDBs de liquidez diária, você pode acompanhar o saldo subindo no app.
Qual o valor mínimo para investir em CDB?
Depende do banco. Em muitos bancos digitais, dá para começar com R$ 1.
Preciso declarar CDB no Imposto de Renda?
Sim. O saldo em 31 de dezembro vai em Bens e Direitos, e os rendimentos resgatados, em Rendimentos sujeitos à tributação exclusiva, com base no informe do banco.
O CDB é melhor que a poupança?
Na maioria dos casos, sim. Com a Selic acima de 8,5% ao ano, um CDB de 100% do CDI rende mais que a poupança, mesmo depois do imposto.
Conclusão
O CDB é um dos investimentos mais simples e seguros para quem está começando: você empresta dinheiro ao banco, recebe juros atrelados ao CDI e conta com a garantia do FGC de até R$ 250 mil por CPF em cada instituição. Com a Selic em 13,75%, um CDB de 100% do CDI rende quase o dobro da poupança, mesmo depois do Imposto de Renda. Prefira liquidez diária para a reserva de emergência, desconfie de rendimentos muito acima da média e divida valores altos entre bancos diferentes.
Este artigo é educativo e não é recomendação de investimento. Taxas e condições mudam: confira sempre no app da instituição.
Fontes: B3 Bora Investir (FGC paga investidores do Banco Master) · Renova Invest (IR no CDB em 2026 e fim da MP 1.303) · Economic News Brasil (Selic de 13,75%)
Nenhum comentário por enquanto
Seja o primeiro a compartilhar sua reflexão técnica ou experiência profissional sobre este artigo no formulário abaixo!
Deixe sua Opinião
O e-mail é opcional e não será publicado. Campos obrigatórios são marcados com *