7 min de leitura

Cartão de crédito sem anuidade: os melhores para pedir em 2026

• Publicado em
Cartão de crédito sem anuidade: os melhores para pedir em 2026

Pagar anuidade em cartão de crédito virou exceção: em 2026, bancos digitais como Nubank, Inter, C6, Mercado Pago, PicPay e Will Bank oferecem cartões sem anuidade, com app completo e, em alguns casos, cashback ou pontos. A escolha certa depende do seu perfil: quem quer facilidade de aprovação, quem quer dinheiro de volta e quem compra muito em um site específico. Veja a comparação, como aumentar a chance de aprovação e os cuidados com os juros, que continuam entre os mais altos do país.

Os melhores cartões sem anuidade em 2026

CartãoBandeiraDestaqueBom para
NubankMastercardApp simples e controle total do limitePrimeiro cartão e uso no dia a dia
InterMastercardCashback automático e cashback maior no shopping do appQuem quer dinheiro de volta sem pagar nada
C6 BankMastercardPrograma de pontos Átomos, conversível em milhas ou dinheiroQuem quer acumular pontos
Mercado PagoMastercardVantagens e parcelamento no Mercado LivreQuem compra no Mercado Livre
PicPayVisaCashback em compras pelo app e parceirosQuem já usa o PicPay para pagar contas
Will BankMastercardCashback automático em todas as comprasQuem quer aprovação mais fácil
MéliuzMastercardCashback no cartão somado ao da plataforma MéliuzQuem compra online com frequência
Itaú ClickVisa/MastercardAnuidade isenta com gasto mínimo mensalQuem prefere banco tradicional

As condições de cashback e pontos mudam com frequência e podem depender de categoria, valor gasto ou assinatura. Confira sempre no app de cada emissor antes de pedir.

Como escolher o cartão certo para você

Se é o seu primeiro cartão

Prefira emissores conhecidos por aprovação mais flexível, como Nubank, Will Bank, PicPay e Mercado Pago. O limite inicial costuma ser baixo, mas cresce com o uso e o pagamento em dia.

Se você quer dinheiro de volta

Cartões com cashback automático, como Inter, Will Bank, PicPay e Méliuz, devolvem uma parte de cada compra. O percentual nos cartões sem anuidade costuma ficar abaixo de 1%, então o ganho é pequeno, mas é dinheiro que você não teria de outra forma.

Se você compra muito em uma loja

O cartão da própria plataforma costuma ter as melhores vantagens ali. É o caso do Mercado Pago no Mercado Livre. Veja a análise completa em Mercado Pago vale a pena? Conta, cartão e rendimento explicados.

Se você quer pontos e milhas

Entre os sem anuidade, o C6 é dos poucos com programa de pontos. Os cartões que acumulam mais pontos, porém, quase sempre cobram anuidade ou exigem gasto ou investimento alto para isentar.

Sem anuidade x cartões premium

Sem anuidadePremium (Black, Infinite)
Custo fixoZeroAnuidade alta, isenta só com gasto ou investimento elevado
CashbackBaixo ou nenhumEm geral, cerca de 1% ou mais
Pontos e milhasPoucos ou nenhumAcúmulo maior
Sala VIP e segurosRaramenteComum
Para quemGasto mensal baixo ou médioGasto mensal alto e quem viaja muito

Para a maioria das pessoas, o cartão sem anuidade é a escolha mais vantajosa: os benefícios dos cartões premium só compensam quando o gasto mensal é alto.

Como aumentar a chance de aprovação
  1. Deixe o CPF regular e sem dívidas em atraso.
  2. Mantenha o cadastro atualizado nos birôs de crédito, com renda e endereço corretos.
  3. Ative o Open Finance no app do banco: compartilhar seu histórico de outras instituições ajuda na análise.
  4. Use a conta digital do banco antes de pedir o cartão: movimentar a conta (receber salário, pagar contas, fazer Pix) costuma aumentar a chance e o limite.
  5. Evite pedir vários cartões ao mesmo tempo, porque muitas consultas seguidas ao CPF podem pesar contra você.

Antes de pedir, vale conferir se não há conta ou empréstimo aberto no seu nome sem você saber. Veja como em Registrato: descubra de graça se abriram conta ou empréstimo no seu CPF.

Como pedir um cartão sem anuidade, passo a passo

  1. Baixe o app oficial do banco ou da fintech escolhida, direto na loja do celular.
  2. Abra a conta digital com CPF, documento com foto e uma selfie para a validação biométrica.
  3. Informe a renda e, se pedir, envie um comprovante. Informar a renda correta evita recusas e limites incompatíveis.
  4. Peça o cartão de crédito na área de cartões do app. A análise leva de alguns minutos a 2 dias úteis.
  5. Ative o cartão virtual assim que for aprovado e use enquanto o físico não chega, o que leva em geral de 5 a 10 dias úteis.
  6. Escolha a melhor data de vencimento, de preferência alguns dias depois de receber o salário.

Se o pedido for negado, espere alguns meses, use a conta digital nesse período e tente de novo.

Cuidado com os juros do cartão

Não pagar anuidade não significa que o cartão é barato se a fatura atrasar. Em março de 2026, o juro médio do rotativo estava em 428,3% ao ano, e o do parcelamento da fatura, em 192,1% ao ano, segundo o Banco Central.

  1. Pague sempre o valor total da fatura. Pagar o mínimo leva ao rotativo, a dívida mais cara do mercado.
  2. Desde janeiro de 2024, os juros do rotativo e do parcelado têm um teto: não podem passar de 100% do valor original da dívida. Ainda assim, a dívida pode dobrar.
  3. Se não conseguir pagar tudo, compare o parcelamento da fatura com um empréstimo pessoal mais barato antes de decidir.
  4. Cuidado com o limite alto: ele não é dinheiro extra, é crédito que vai ser cobrado.
Use o cartão virtual em compras online. Quase todos os cartões sem anuidade oferecem cartão virtual pelo app, que pode ser apagado ou trocado a qualquer momento. Isso reduz o risco de fraude se os dados vazarem. Veja mais dicas em Golpes digitais: como identificar e se proteger.

Perguntas frequentes

Cartão sem anuidade tem alguma tarifa escondida?

A anuidade é zero, mas podem existir tarifas de saque no crédito, avaliação emergencial de crédito e IOF em compras internacionais. Leia a tabela de tarifas no app.

Qual cartão sem anuidade é mais fácil de aprovar?

Emissores digitais como Will Bank, PicPay, Nubank e Mercado Pago costumam ter análise mais flexível, mas a aprovação sempre depende do seu histórico.

Cashback paga imposto?

Não. O cashback é considerado desconto na compra e não precisa ser declarado como renda.

Posso ter mais de um cartão sem anuidade?

Pode, mas com cuidado: vários cartões facilitam perder o controle dos gastos. Para a maioria das pessoas, um ou dois cartões bastam.

Conclusão

Em 2026, não faz sentido pagar anuidade se você gasta pouco ou médio por mês: Nubank, Inter, C6, Mercado Pago, PicPay, Will Bank e Méliuz oferecem cartões gratuitos, com app completo e, em alguns casos, cashback ou pontos. Escolha pelo seu perfil, mantenha o CPF em dia para aumentar a chance de aprovação e, acima de tudo, pague a fatura inteira: com o rotativo acima de 400% ao ano, um atraso pode custar muito mais do que qualquer anuidade.

Este artigo é educativo e não é recomendação financeira. Condições de cada cartão podem mudar: confira sempre no site ou app do emissor.

Fontes: eCarts (cartões sem anuidade em 2026) · Cupom Online (ranking de cartões com cashback 2026) · Band (juros do rotativo em março de 2026)
Artigos Relacionados

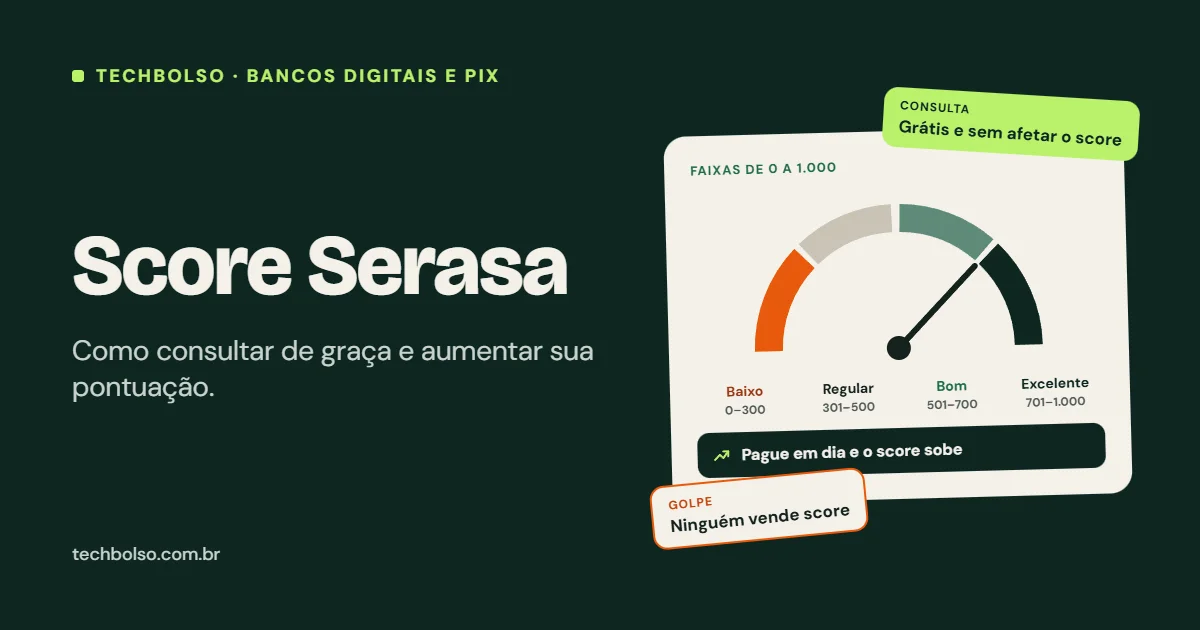
Score Serasa: como consultar de graça e aumentar sua pontuação
Bancos digitais e Pix

Score Serasa: como consultar de graça e aumentar sua pontuação

O Serasa Score é uma pontuação de 0 a 1.000 que bancos e lojas usam para decidir se aprovam cartão, empréstimo ou financiamento, e com quais juros. O artigo mostra como consultar o score de graça pelo app da Serasa, o que significa cada faixa e quais fatores fazem a pontuação subir ou cair. Também traz 8 dicas práticas para aumentar o score, uma tabela de mitos e verdades e como negociar dívidas com desconto no Serasa Limpa Nome sem cair em golpes.

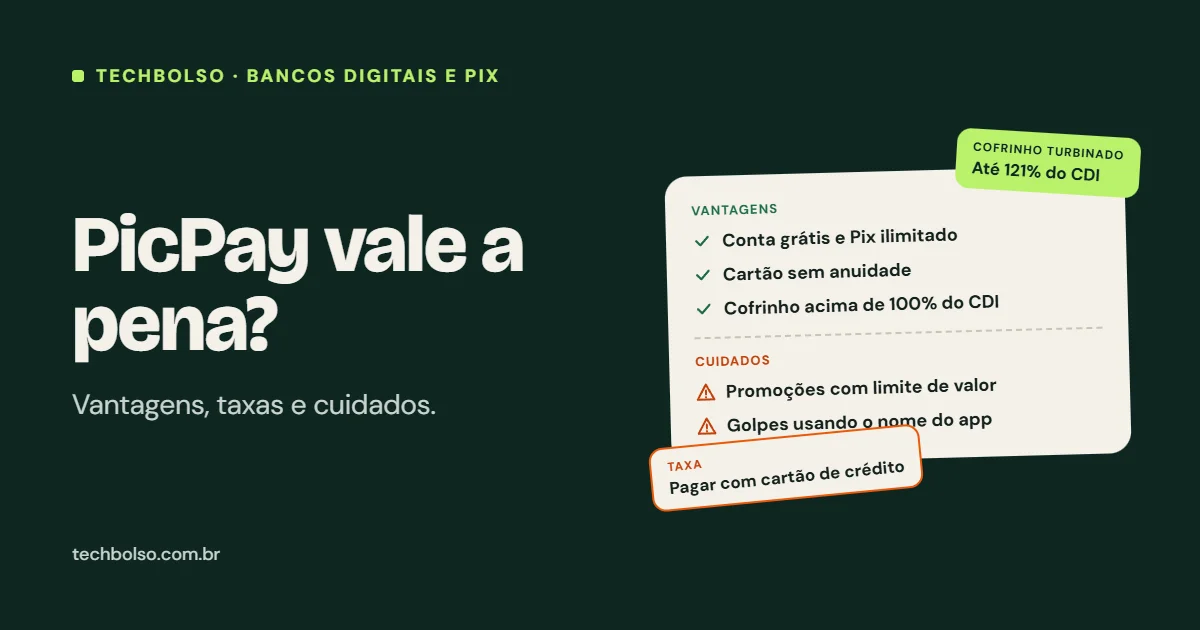
PicPay vale a pena? Vantagens, taxas e cuidados
Bancos digitais e Pix

PicPay vale a pena? Vantagens, taxas e cuidados

O PicPay é um banco digital com mais de 66 milhões de clientes e ações na Nasdaq desde janeiro de 2026. Ele oferece conta grátis, Pix ilimitado, cartão sem anuidade e Cofrinhos que rendem até 121% do CDI em algumas condições. O artigo explica cada opção de rendimento e seus limites, mostra onde o app cobra taxas, principalmente em pagamentos com cartão de crédito, e compara o PicPay com o Mercado Pago. Também traz os cuidados contra golpes que usam o nome do app.

CDB: o que é, quanto rende e se é seguro deixar dinheiro no banco digital
Bancos digitais e Pix

CDB: o que é, quanto rende e se é seguro deixar dinheiro no banco digital

O CDB é um investimento de renda fixa em que você empresta dinheiro ao banco e recebe juros, normalmente atrelados ao CDI. Com a Selic em 13,75%, um CDB de 100% do CDI rende quase o dobro da poupança, mesmo depois do Imposto de Renda. O artigo explica os tipos de CDB, simula o rendimento de R$ 1.000 em um ano e mostra a tabela de imposto em vigor em 2026. Também explica como o FGC protege até R$ 250 mil por CPF, usando o caso do Banco Master como exemplo real.

Comentários & Opiniões 0

Participe da discussão técnica! Deixe sua opinião, dúvida ou experiência sobre este artigo.

Nenhum comentário por enquanto

Seja o primeiro a compartilhar sua reflexão técnica ou experiência profissional sobre este artigo no formulário abaixo!

Deixe sua Opinião

O e-mail é opcional e não será publicado. Campos obrigatórios são marcados com *

Explorar & Descobrir

Pesquisa & Central de Artigos

Encontre análises aprofundadas no blog, explore os 10 artigos mais lidos pela comunidade ou confira as últimas 10 publicações técnicas recém-criadas.

Golpes e segurança digital Recente

Boletim de ocorrência online: como fazer em caso de golpe, roubo ou perda

O boletim de ocorrência pode ser feito pela internet, de graça e a qualquer hora, na delegacia virtual do seu estado, em casos como golpe do Pix, furto de celular e perda de documentos. O artigo mostra quando dá para registrar online e quando é preciso ir à delegacia ou ligar 190. Também traz o passo a passo do registro e o que informar em cada situação. Por fim, explica o que fazer depois do BO, como pedir o MED ao banco, bloquear o celular pelo IMEI e proteger o seu CPF.

Bancos digitais e Pix Recente

Score Serasa: como consultar de graça e aumentar sua pontuação

O Serasa Score é uma pontuação de 0 a 1.000 que bancos e lojas usam para decidir se aprovam cartão, empréstimo ou financiamento, e com quais juros. O artigo mostra como consultar o score de graça pelo app da Serasa, o que significa cada faixa e quais fatores fazem a pontuação subir ou cair. Também traz 8 dicas práticas para aumentar o score, uma tabela de mitos e verdades e como negociar dívidas com desconto no Serasa Limpa Nome sem cair em golpes.

Gov.br e serviços públicos digitais Recente

CPF irregular? Como consultar e regularizar de graça pela internet

Um CPF irregular pode bloquear conta em banco, empréstimos, passaporte e benefícios como Bolsa Família e Pé-de-Meia. Na maioria dos casos, porém, dá para resolver de graça pela internet. O artigo explica as 6 situações do CPF na Receita Federal, a diferença entre CPF irregular e nome sujo e como consultar a situação em menos de um minuto. Também traz o passo a passo para regularizar cada caso, mostra quando é preciso ir à Receita e alerta contra golpes de quem cobra para “limpar o CPF”.

Bancos digitais e Pix Recente

PicPay vale a pena? Vantagens, taxas e cuidados

O PicPay é um banco digital com mais de 66 milhões de clientes e ações na Nasdaq desde janeiro de 2026. Ele oferece conta grátis, Pix ilimitado, cartão sem anuidade e Cofrinhos que rendem até 121% do CDI em algumas condições. O artigo explica cada opção de rendimento e seus limites, mostra onde o app cobra taxas, principalmente em pagamentos com cartão de crédito, e compara o PicPay com o Mercado Pago. Também traz os cuidados contra golpes que usam o nome do app.

Bancos digitais e Pix Recente

CDB: o que é, quanto rende e se é seguro deixar dinheiro no banco digital

O CDB é um investimento de renda fixa em que você empresta dinheiro ao banco e recebe juros, normalmente atrelados ao CDI. Com a Selic em 13,75%, um CDB de 100% do CDI rende quase o dobro da poupança, mesmo depois do Imposto de Renda. O artigo explica os tipos de CDB, simula o rendimento de R$ 1.000 em um ano e mostra a tabela de imposto em vigor em 2026. Também explica como o FGC protege até R$ 250 mil por CPF, usando o caso do Banco Master como exemplo real.

Bancos digitais e Pix Recente

Cartão de crédito sem anuidade: os melhores para pedir em 2026

Em 2026, bancos digitais como Nubank, Inter, C6, Mercado Pago, PicPay e Will Bank oferecem cartões de crédito sem anuidade, com app completo e, em alguns casos, cashback ou pontos. O artigo compara 8 opções e indica a melhor para cada perfil, do primeiro cartão a quem compra muito em uma loja. Também mostra quando um cartão premium compensa e como aumentar a chance de aprovação. E explica por que pagar a fatura inteira é essencial, já que o juro médio do rotativo passa de 400% ao ano.

Golpes e segurança digital Recente

Registrato: descubra de graça se abriram conta ou empréstimo no seu CPF

O Registrato é um serviço gratuito do Banco Central que mostra todas as contas, empréstimos, financiamentos e chaves Pix registrados no seu CPF, em qualquer banco ou fintech. O artigo ensina a acessar pelo gov.br e a ler cada relatório para identificar fraudes. Também traz o passo a passo do que fazer se encontrar uma conta ou um empréstimo que você não reconhece. E explica o BC Protege+, serviço lançado em dezembro de 2025 que bloqueia a abertura de novas contas no seu nome.

Gov.br e serviços públicos digitais Recente

Título de eleitor: como tirar, regularizar e usar o e-Título no celular

O título de eleitor pode ser tirado pela internet, no Autoatendimento Eleitoral do TSE, e usado direto no celular pelo app e-Título. O app mostra o local de votação, permite justificar a ausência e pagar multas de R$ 3,51 por turno via Pix. O artigo traz o calendário depois das eleições de 2026, com o 2º turno em 25 de outubro, a reabertura do cadastro em 3 de novembro e os prazos de justificativa. Também explica o passo a passo para regularizar um título cancelado e transferir o domicílio eleitoral.

Gov.br e serviços públicos digitais Recente

Pé-de-Meia: quem recebe, quanto vale e como consultar o pagamento

O Pé-de-Meia é a poupança do governo para alunos do ensino médio público de famílias do CadÚnico, e pode somar até R$ 9.200 em três anos. São R$ 200 na matrícula, R$ 200 por mês de frequência, R$ 1.000 por ano concluído (que só pode ser sacado ao terminar o ensino médio) e R$ 200 por fazer o Enem. O artigo explica quem tem direito, as regras para não perder o dinheiro e o calendário de outubro de 2026. Também mostra como consultar no site do MEC e no Caixa Tem e o que fazer se a parcela não cair.

Bancos digitais e Pix Recente

Mercado Pago vale a pena? Conta, cartão e rendimento explicados

O Mercado Pago é uma conta digital gratuita, com Pix ilimitado, cartão de crédito sem anuidade e rendimento automático a partir de 100% do CDI. Nos Cofrinhos, o rendimento sobe para 115% ou 120% do CDI (com o Meli+), e até o fim de 2026 há um especial de 140%, que só pode ser usado em compras no Mercado Livre. O artigo explica cada condição, simula o rendimento de R$ 1.000 em um ano e analisa quando o Meli+ compensa. Também traz os prós e contras da conta e para quem ela vale a pena.

← Voltar para Todos os Artigos