
Para usar o Pix, abra o app do seu banco, entre na área Pix e escolha como pagar: digitando a chave do recebedor, lendo um QR Code ou colando um código "copia e cola". Confira o nome de quem vai receber antes de confirmar, porque o Pix cai em segundos e não pode ser cancelado depois. Para pessoa física, enviar Pix é gratuito, funciona 24 horas por dia, inclusive em fins de semana e feriados.
O Pix já ultrapassou 1 bilhão de chaves cadastradas e cerca de 170 milhões de clientes, segundo dados do Banco Central divulgados em outubro de 2026. Mesmo assim, regras como o limite noturno, o limite para celular novo e o prazo para pedir devolução em caso de golpe ainda pegam muita gente de surpresa. Abaixo está tudo isso, em ordem.
Como fazer um Pix passo a passo
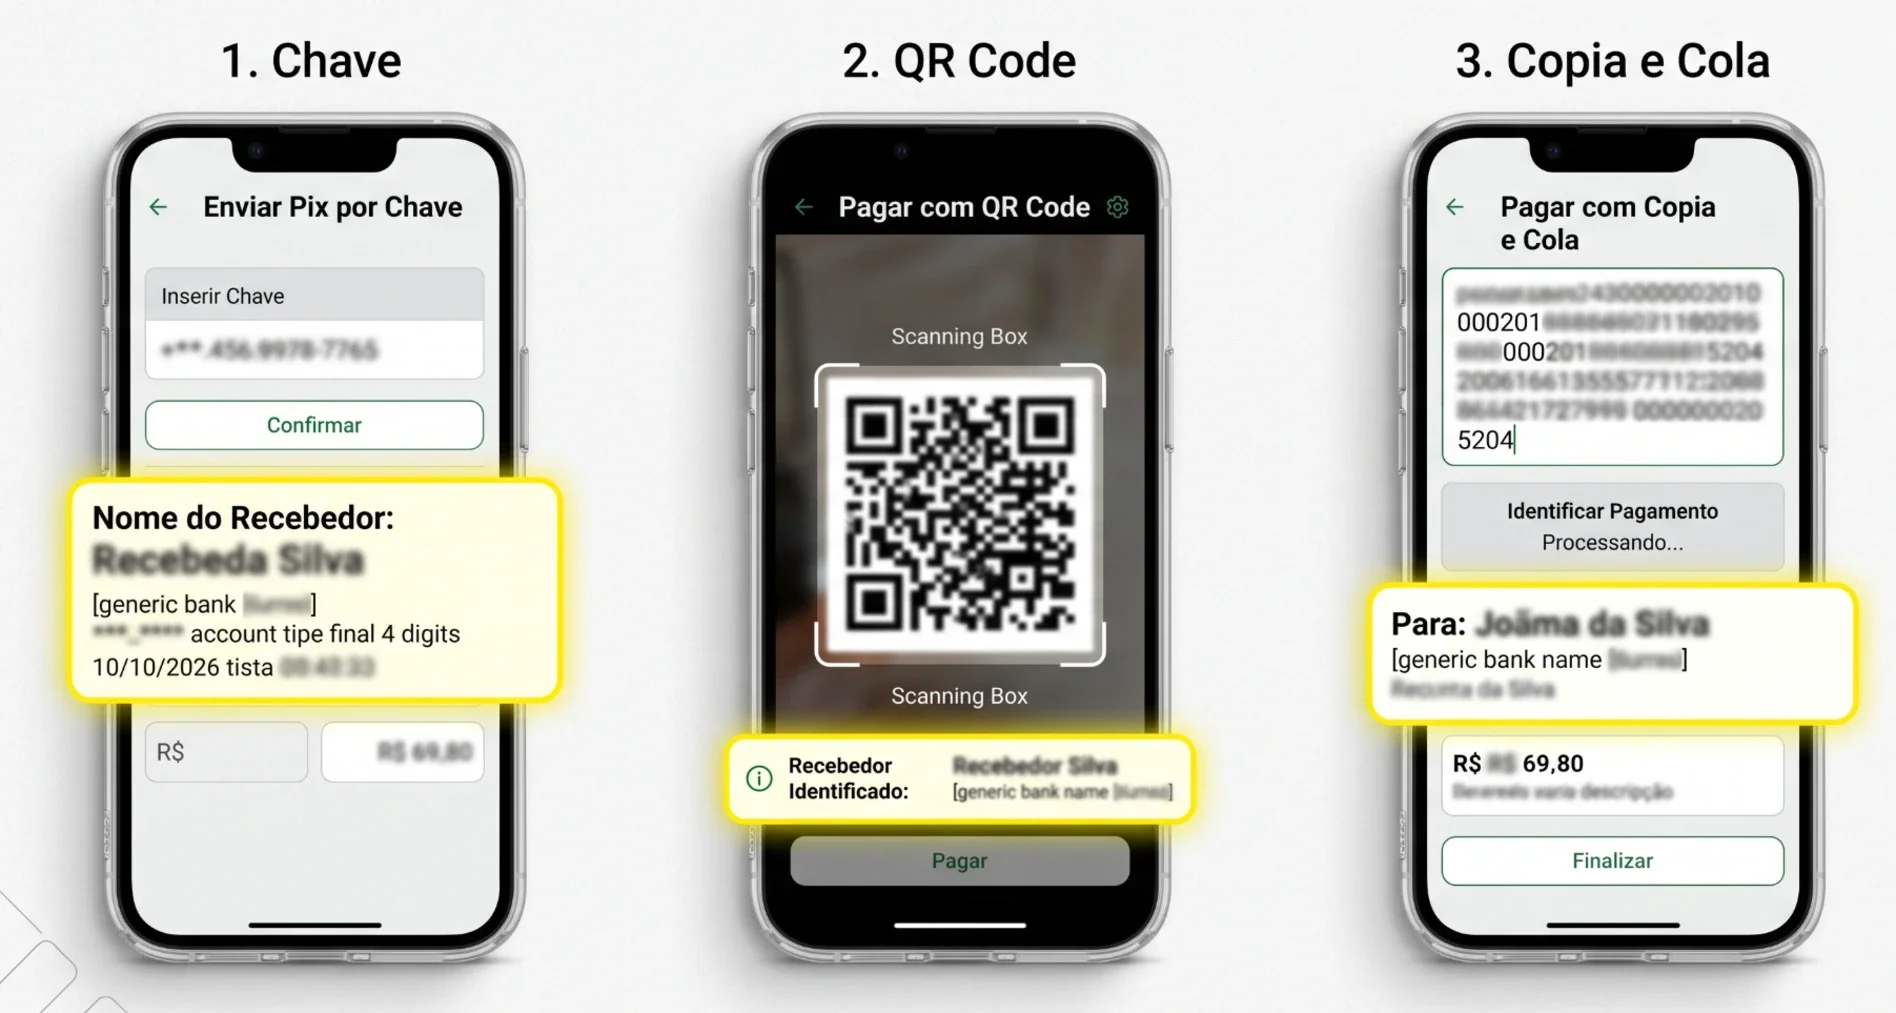
Existem três formas de enviar um Pix. O caminho exato muda de banco para banco, mas a lógica é sempre a mesma.
Pix pela chave
É o jeito mais comum para pagar uma pessoa.
- Abra o app do banco e toque em Pix.
- Escolha Transferir ou Pagar com chave.
- Digite a chave do recebedor: CPF, celular, e-mail ou chave aleatória.
- Informe o valor.
- Confira o nome e o banco de quem vai receber. Esse é o passo que evita a maior parte dos erros e golpes.
- Confirme com a senha ou a biometria.
Pix por QR Code
Usado em lojas, contas e cobranças.
- No app do banco, toque em Pix e depois em Ler QR Code.
- Aponte a câmera para o código.
- Confira valor e recebedor, que já aparecem preenchidos.
- Confirme.
Pix copia e cola
Usado em compras online e boletos que oferecem Pix.
- Copie o código longo que o site mostra.
- No app do banco, toque em Pix e depois em Pix copia e cola.
- Cole o código, confira os dados e confirme.
Dica: se o nome do recebedor não bater com a loja ou a pessoa que você espera pagar, pare. Lojas falsas costumam usar contas com nomes de pessoas físicas ou de empresas sem relação com o site.
Chaves Pix: tipos e qual escolher
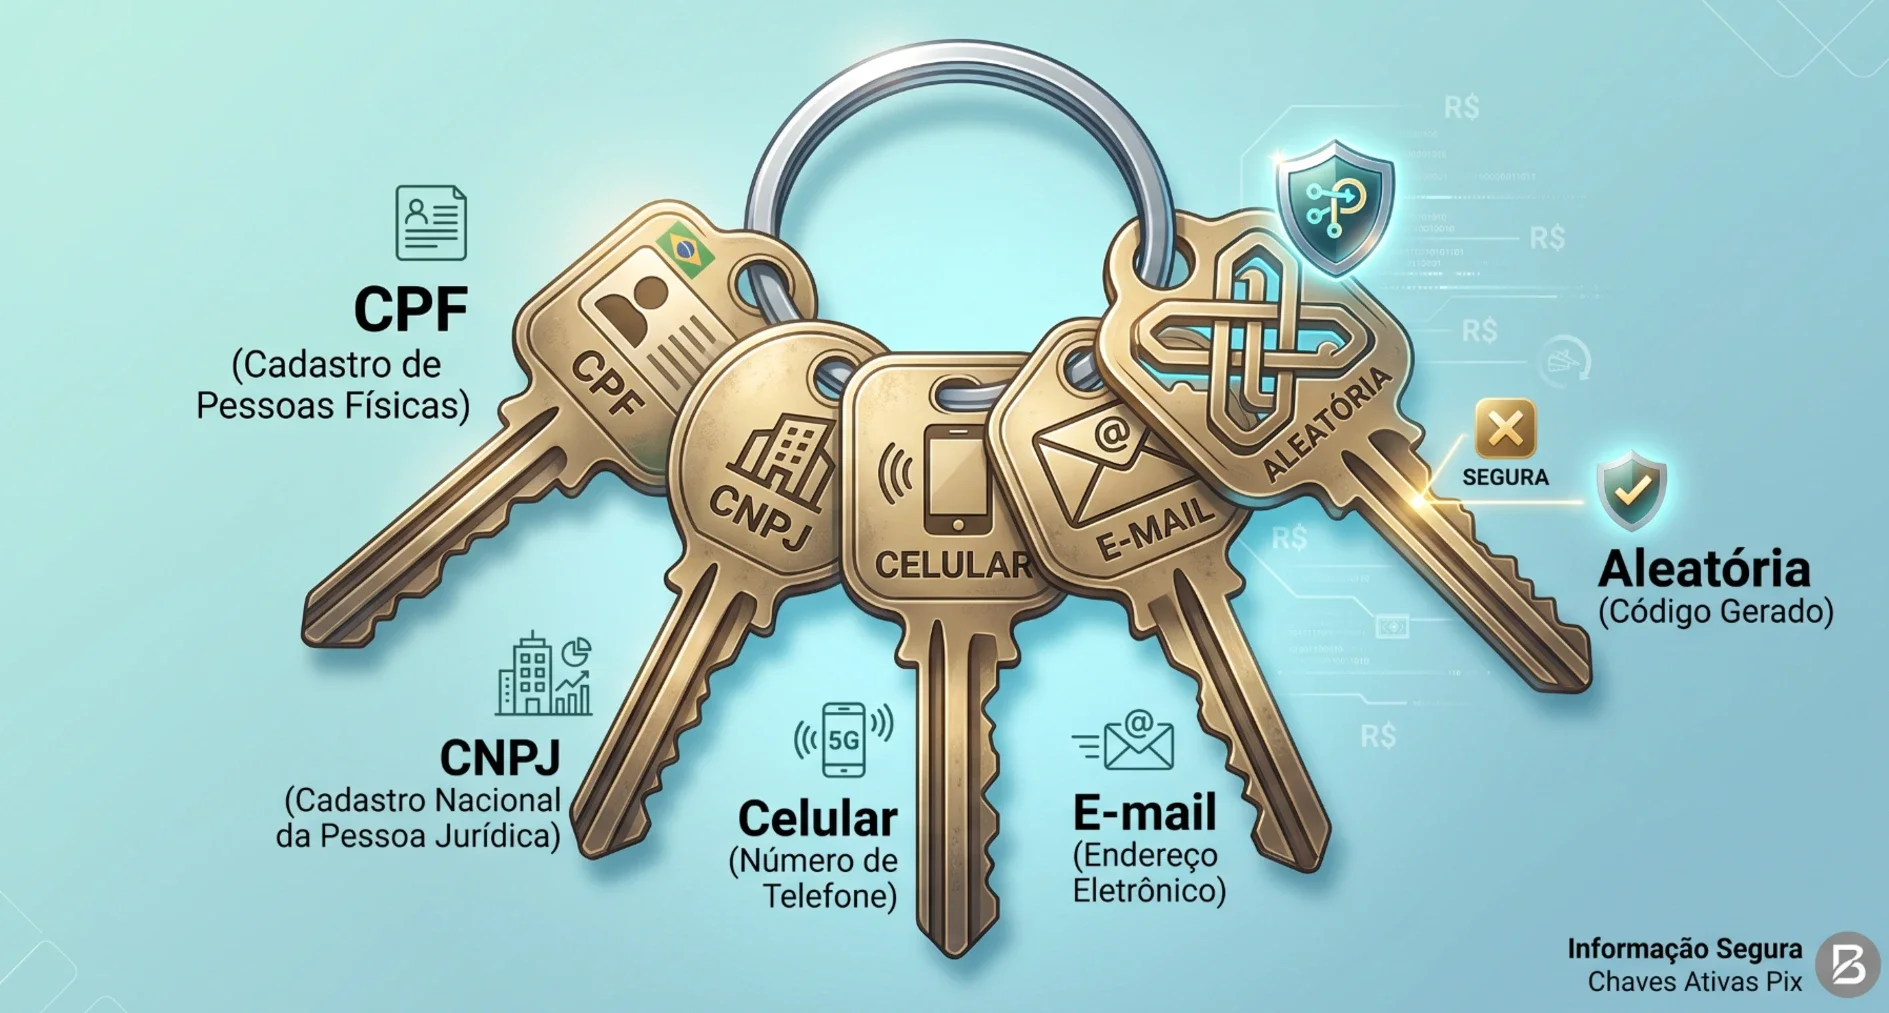
A chave Pix é um "apelido" para a sua conta: em vez de passar agência e número, você passa a chave. Pessoa física pode usar CPF, celular, e-mail ou chave aleatória; empresas usam o CNPJ no lugar do CPF.
| Tipo de chave | Exemplo | Ponto de atenção |
| CPF ou CNPJ | 123.456.789-00 | Expõe um documento pessoal a quem recebe |
| Celular | (88) 99999-0000 | Quem tem o número pode te achar em outros apps |
| voce@email.com | Bom para quem já divulga o e-mail | |
| Chave aleatória | Código longo gerado pelo banco | Não revela nenhum dado pessoal |
Quantas chaves posso ter?
Pessoa física pode cadastrar até 5 chaves por conta, e pessoa jurídica (incluindo MEI) até 20. Cada chave fica ligada a uma única conta por vez, mesmo que você tenha contas em vários bancos.
Qual chave é mais segura?
Para divulgar em público (redes sociais, anúncios, vaquinhas), prefira a chave aleatória: ela recebe dinheiro normalmente, mas não entrega seu CPF nem seu telefone a desconhecidos. Para família e amigos, celular ou e-mail são mais práticos de lembrar.
A comparação completa está em Chave Pix aleatória ou CPF: qual é mais segura?
Como cadastrar ou trocar uma chave
- No app do banco, entre em Pix › Minhas chaves [VERIFICAR o nome no app].
- Toque em Cadastrar chave e escolha o tipo.
- Confirme o código que o banco envia por SMS ou e-mail (no caso de celular e e-mail).
Se a chave já estiver em outro banco, o app oferece a portabilidade: o banco antigo pede sua confirmação e, depois disso, a chave passa para a conta nova.
Limites do Pix: noturno, celular novo e como aumentar
O Pix não tem um limite único definido pelo Banco Central para o dia. Quem define o limite diurno é o seu banco. Mas há duas regras que valem para todos.
Limite noturno
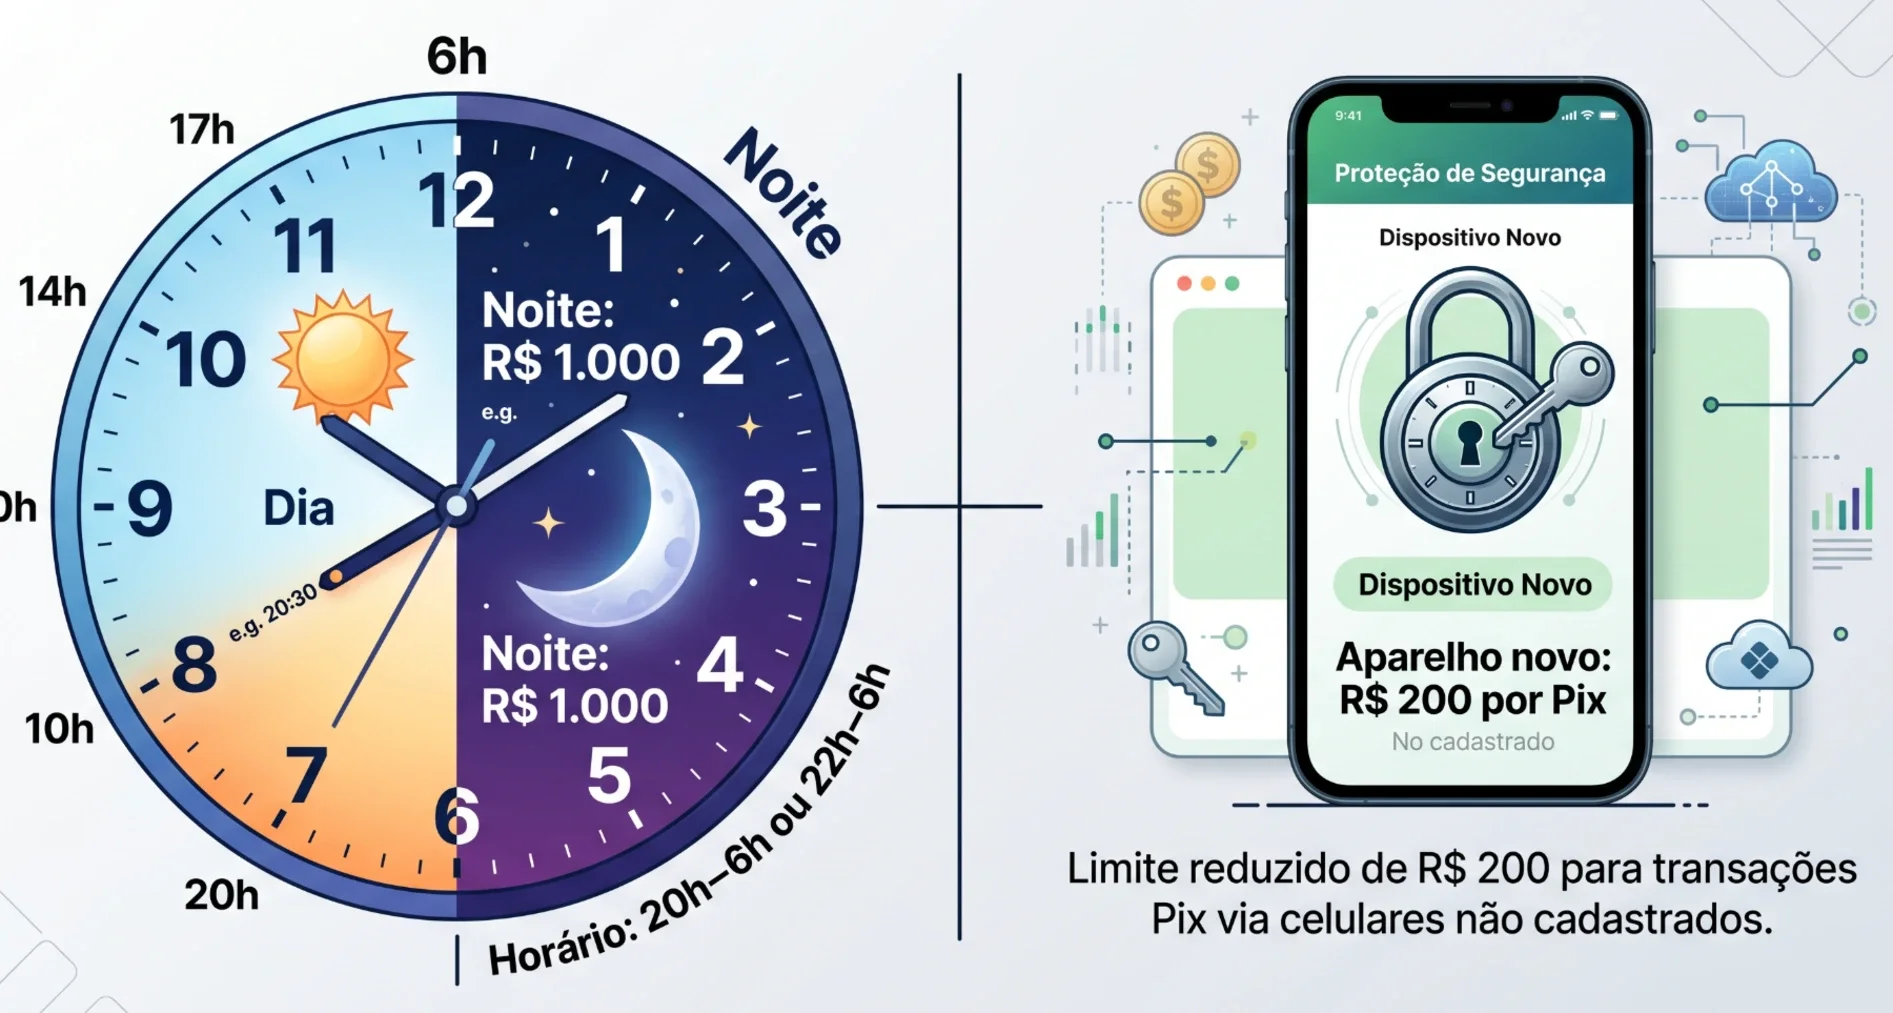
No período noturno, o limite padrão para pessoa física é de R$ 1.000, aplicado entre 20h e 6h. Você pode escolher entre duas faixas de horário para esse período: das 20h às 6h (padrão) ou das 22h às 6h.
Limite para celular ou computador novo
Transações feitas de um aparelho que ainda não foi cadastrado no banco têm limite de R$ 200 por Pix e R$ 1.000 por dia. Para passar disso, você precisa cadastrar o aparelho no app do banco, com biometria, código por SMS ou outra validação.
Se trocou de celular e o Pix travou em R$ 200, é isso: cadastre o aparelho novo como "dispositivo confiável" no app.
Como aumentar ou reduzir o limite
- No app do banco, entre em Pix › Meus limites.
- Escolha o período (diurno ou noturno) e o novo valor.
- Confirme com senha ou biometria.
O aumento pedido pelo app tem prazo mínimo de 24 horas para valer. A ideia é dar tempo de reagir se alguém roubar seu celular e tentar subir o limite. A redução costuma valer na hora.
Passo a passo com prints: Limite do Pix noturno: como aumentar no app do banco.
| Regra | Valor | Observação |
| Limite noturno padrão | R$ 1.000 | Faixa: 20h–6h ou 22h–6h, à sua escolha |
| Aparelho não cadastrado | R$ 200 por Pix / R$ 1.000 por dia | Cadastre o aparelho para liberar |
| Aumento de limite | Mínimo de 24 h | Redução costuma ser imediata |
Tipos de Pix: qual usar em cada situação
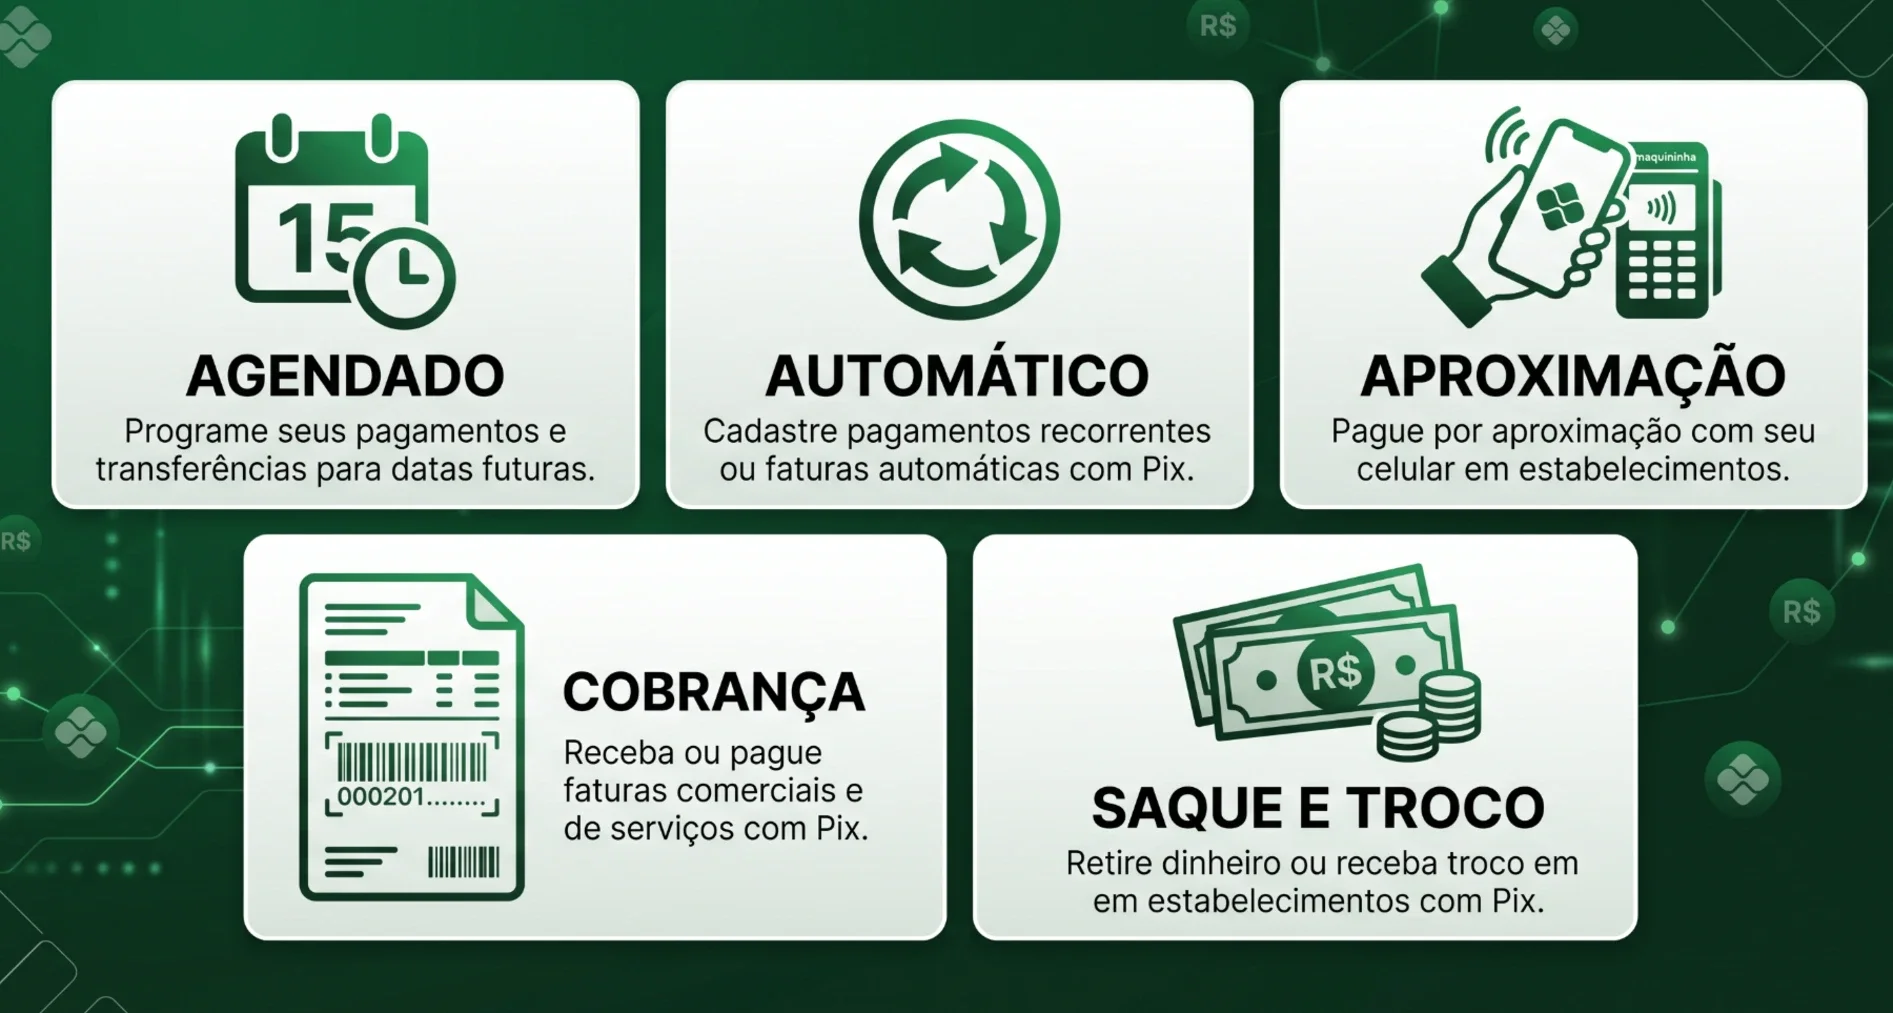
Além do Pix comum, existem modalidades para situações específicas. Nem todo banco oferece todas, então confira no seu app.
| Tipo | Para que serve | Quando usar |
| Pix agendado | Programar um Pix para uma data futura | Aluguel, mesada, conta que vence no dia 10 |
| Pix Automático | Autorizar uma empresa a cobrar um valor recorrente | Contas de consumo, academia, assinaturas |
| Pix por aproximação | Pagar encostando o celular na maquininha | Compras presenciais, como no cartão |
| Pix Cobrança | QR Code com vencimento, juros e multa | Boletos e cobranças de empresas |
| Pix Saque e Pix Troco | Sacar dinheiro em lojas que oferecem o serviço | Lugares sem caixa eletrônico |
Pix agendado
Na hora de fazer o Pix, escolha Agendar e a data. O dinheiro só sai da conta no dia marcado. Se faltar saldo nesse dia, o Pix não é feito, então deixe o valor na conta na véspera.
Pix Automático
Funciona como o antigo débito automático: você autoriza uma vez e a empresa cobra todo mês, dentro do valor máximo que você definir. Ele já está em operação e em fase de expansão. Você pode ver e cancelar as autorizações a qualquer momento na área Pix do app do banco.
Guia completo: Pix Automático: o que é e como cancelar uma autorização.
Pix por aproximação
Você cadastra a conta numa carteira digital do celular e paga encostando o aparelho na maquininha, sem abrir o app do banco. Ele já está em fase de massificação no varejo.
Passo a passo: Pix por aproximação: como ativar e usar no celular.
Pix Saque e Pix Troco
No Pix Saque, você faz um Pix para uma loja participante e recebe o valor em dinheiro. No Pix Troco, você paga uma compra com valor acima do total e recebe a diferença em espécie [VERIFICAR limites atuais de valor por saque].
E o "Pix Parcelado"?
O Banco Central decidiu não criar regras próprias para o parcelamento via Pix e proibiu o uso do nome "Pix Parcelado". Os bancos podem continuar oferecendo o serviço com outros nomes, como "Pix no crédito". Na prática, é um empréstimo: confira os juros antes de aceitar.
Segurança no Pix: golpes, Pix errado e devolução
O Pix em si é seguro. O risco está em quem convence você a mandar o dinheiro. Por isso, a regra de ouro é sempre a mesma: confira o nome do recebedor antes de confirmar.
Os golpes mais comuns
- WhatsApp clonado ou número novo: alguém se passa por parente pedindo um Pix urgente. Ligue para a pessoa no número antigo antes de pagar.
- Falso atendente do banco: liga pedindo para você "fazer um Pix de teste" ou "proteger o dinheiro". Banco nunca pede isso.
- Loja ou anúncio falso: preço bom demais e Pix para uma pessoa física. Desconfie se o nome não bater com a loja.
- "Bug do Pix": promessa de que um valor enviado volta multiplicado. Não existe.
Mais detalhes em Golpes digitais: como identificar e se proteger.
Caí em golpe: o que fazer (MED)
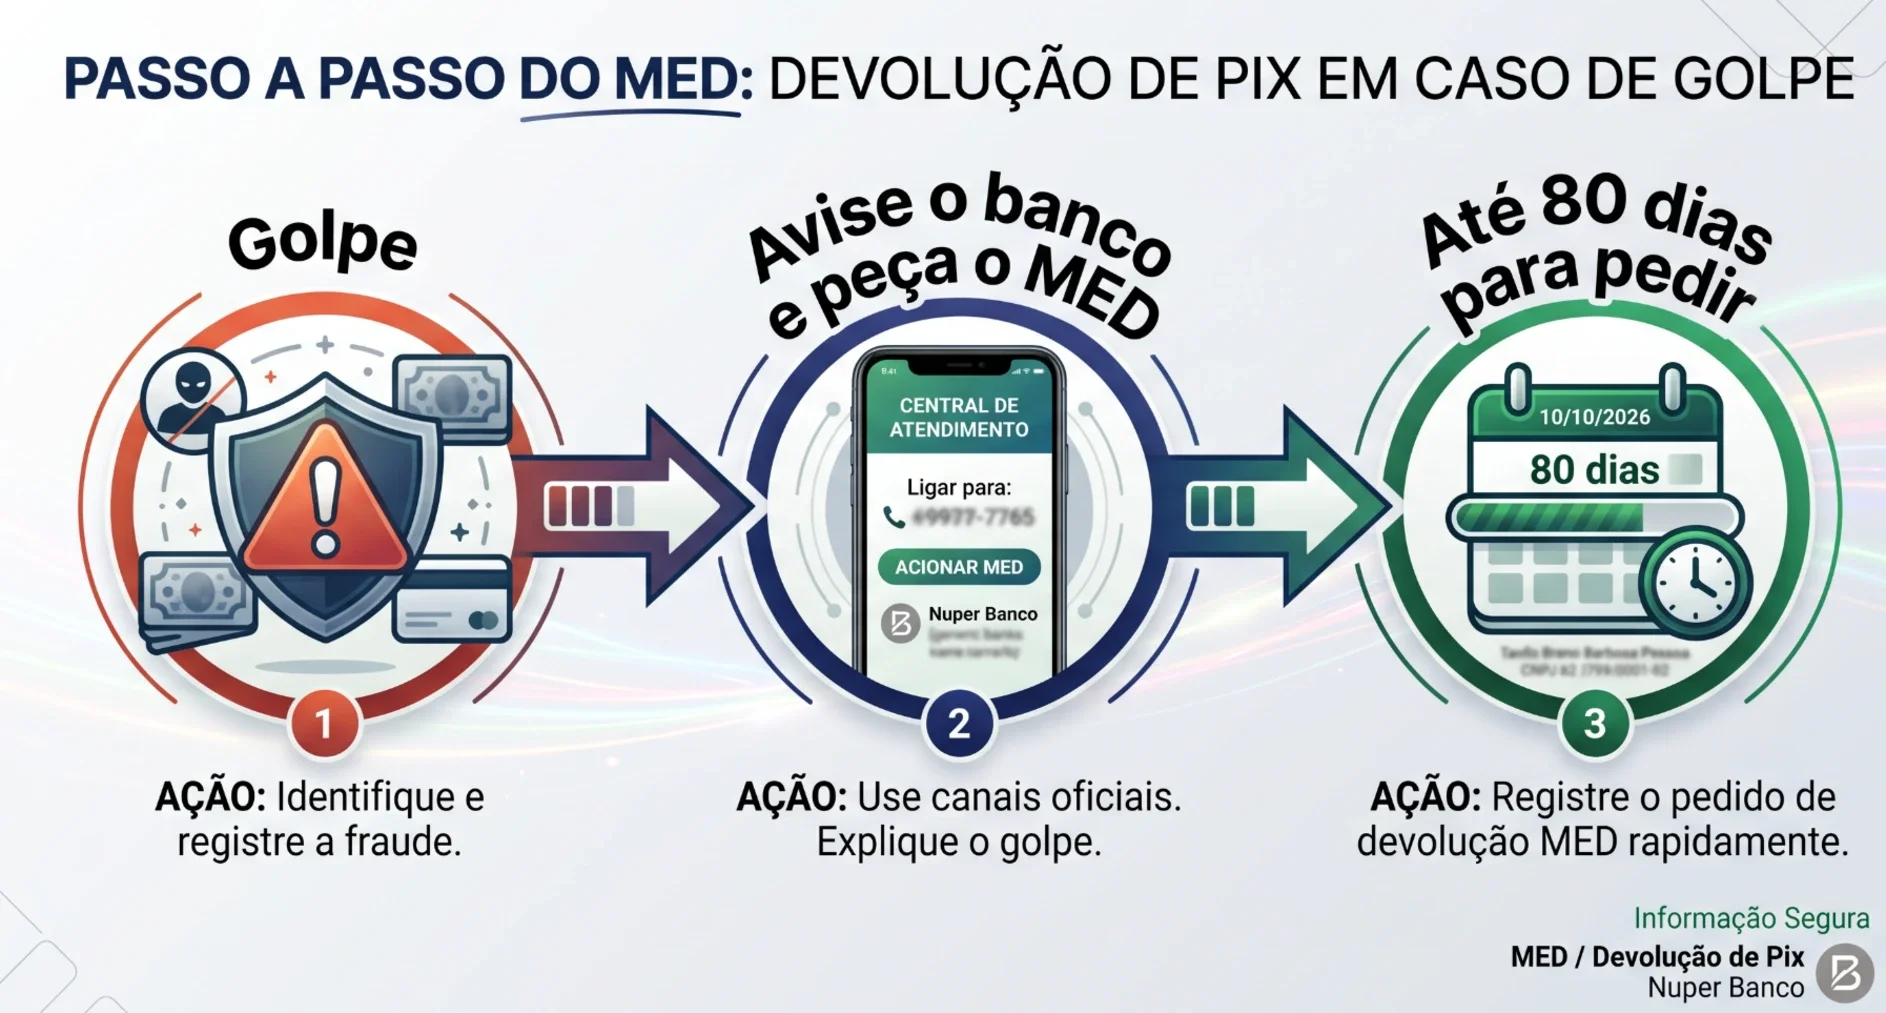
O MED (Mecanismo Especial de Devolução) serve para tentar recuperar dinheiro enviado em fraude, golpe ou crime.
- Fale com o seu banco imediatamente, pelo app ou pela central, e peça a abertura do MED. Quanto antes, maior a chance de o dinheiro ainda estar bloqueável.
- Registre um boletim de ocorrência, que muitos bancos pedem para analisar o caso.
- Acompanhe o pedido pelo app.
A vítima tem até 80 dias a partir do Pix para pedir o MED, e os bancos têm até 7 dias para analisar os indícios de fraude. Desde fevereiro de 2026, o MED 2.0 consegue rastrear o dinheiro mesmo depois que ele é repassado para outras contas. A devolução, porém, não é garantida: depende de ainda haver saldo nas contas envolvidas.
Passo a passo completo: Caí no golpe do Pix: o que fazer e como pedir o MED.
Mandei Pix para a pessoa errada
O MED não vale para erro de digitação, valor errado ou arrependimento de compra. Nesse caso:
- Tente contato com o recebedor pelo próprio comprovante e peça a devolução. O app do banco dele tem a opção de devolver o Pix recebido.
- Se não houver acordo, procure o seu banco para registrar o caso e, se necessário, o Procon ou a Justiça.
Atenção: se alguém disser que mandou um Pix "por engano" para você, devolva só pela função Devolver dentro da própria transação no app. Nunca faça um Pix novo para outra chave que a pessoa indicar: esse é um golpe conhecido.
Perguntas frequentes
Pix tem taxa?
Para pessoa física enviando Pix, não. Bancos podem cobrar de empresas e de pessoas físicas que usam o Pix para receber pagamentos de vendas [VERIFICAR as condições do seu banco].
Pix funciona no fim de semana e feriado?
Sim. O Pix funciona 24 horas, todos os dias, e o dinheiro cai em segundos. O que muda à noite é o limite: R$ 1.000 por padrão.
Posso cancelar um Pix depois de enviar?
Não. Depois de confirmado, o Pix não pode ser cancelado. Se foi golpe, peça o MED ao seu banco; se foi engano, peça a devolução ao recebedor.
Por que meu limite do Pix caiu para R$ 200?
Provavelmente você está usando um celular ou computador ainda não cadastrado no banco. Cadastre o aparelho no app para voltar ao limite normal.
Qual a chave Pix mais segura para divulgar?
A chave aleatória, porque recebe pagamentos sem revelar seu CPF, telefone ou e-mail.
Conclusão
Usar o Pix com segurança se resume a três hábitos: conferir o nome do recebedor antes de confirmar, ajustar o limite noturno ao que você realmente usa e divulgar a chave aleatória em vez do CPF. Se algo der errado, avise o banco na hora: o prazo para pedir o MED é de até 80 dias, mas quanto antes você agir, maior a chance de recuperar o dinheiro.
Fontes: Banco Central · C6 Bank · Mercado Pago · Agência Brasil · Bora Investir B3 · Migalhas · InfoMoney · Stone
Deixe sua Opinião
O e-mail é opcional e não será publicado. Campos obrigatórios são marcados com *